
2026年6月12日,交通运输部等11部门联合发布《推动新能源重卡规模化应用实施方案》,目标直指2030年新能源重卡新增渗透率达到40%,保有量突破160万辆。这份政策一出,各方反应截然不同——有人摩拳擦掌,有人对账本热望,也有人盯着现有缺口盘算可行性。
这究竟是怎样一盘棋,不妨从三个最直接的视角拆开来看。
物流老板的账本:一年省出一辆车
从物流企业的成本视角看,这份政策踩在了最正确的时间点上。过去重卡运营成本中,能耗占比高达40%,是最大的一笔刚性支出。
新能源重卡的经济性,已经在实际运营中算得清清楚楚:以500公里运距为例,燃油重卡油费约900元/趟,新能源重卡电费仅500元,单趟差额400元;120台车队月跑25趟,一年就能省下超千万元。
更直观的判断来自一线老板:一台新能源重卡年运营10万公里,能耗成本能从燃油车的3.2元/公里降到1元/公里,一年净省22万元——差不多就是一台燃油车的购置价。山东邹城的物流企业已经拿订单投票,当地经销商一季度销量同比增长126%,长期合作订单占比超八成。
在港口、矿山这些封闭场景,投资回报周期甚至短于2年,产业链早已从“政策推着走”变成了“市场拉着跑”。
整车厂的产能竞赛:乐观者已喊出三年破50%
整车厂那边的判断,则是另一回事。三一重卡董事长梁林河抛出了一个激进的推演:当前新能源重卡28.9%的渗透率节点,与三年前新能源乘用车27.6%的节点几乎完全对齐。
参照乘用车此后的加速曲线——渗透率从27.6%飙升至超45%只用了两年——他认为商用车三年内就能冲破50%渗透率,而且“不会给燃油车留下任何死角”。三一自己的数据也支撑这个判断,最近三年每年销量增速都维持在100%左右。
产业链上的财务报表同样印证了这一热度。宁德时代2026年Q1营收同比增长52.45%,单季出货量超200GWh;亿纬锂能同比增长超61%,动力电池出货同比增40%。头部电池商营收增速普遍在50%以上,说明上游配套产能已经完全跟上。
更深层的信号是,深向科技、地上铁、零一汽车在2026年密集向港交所递表,整个行业正在用IPO投票,资本端的进场意愿比以往任何时候都强烈。
政策制定者的算盘:目标可行,但堵点也很真实
从政策制定者的视角来看,40%渗透率目标并不激进。按当前28.9%的渗透率基数,未来5年每年只需平均增长2.2个百分点即可达标,远低于过去5年平均每年5个百分点的提升速度。
跟燃油重卡的历史替换节奏对比——2000年占比不足5%,2010年接近100%——当前新能源重卡每年100%左右的销量增速,本质上快得多。
但路网那头还有几根硬骨头要啃。当前重卡换电站总量仅约600座,距离2030年3000座的目标,缺口超过2000座。而且干线场景适配率极低,新能源重卡目前仍有90%以上销量集中在港口、矿区等短倒封闭场景,长距离跨省货运的补能网络才刚刚开始织线。
交通运输部2024年就先启动了重卡换电站建设试点,到2026年才正式铺开全国性方案,这个节奏本身就是在给基础设施建设留缓冲期。
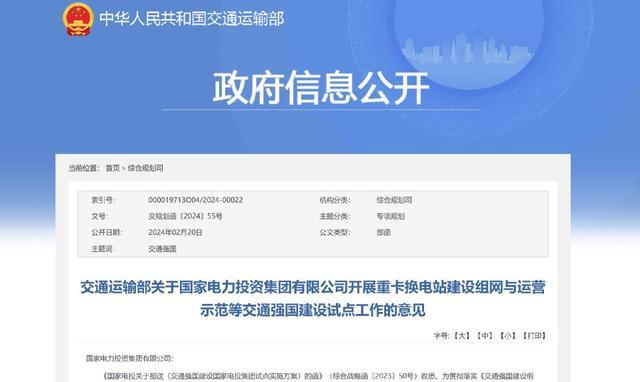
交通运输部发布重卡换电站建设试点工作意见
更有争议的是最终达成的确定性。中国汽车流通协会乘联分会秘书长崔东树明确表示,2030年渗透率大概率只能达到32%-35%,距离40%目标仍有5-8个百分点的缺口。核心制约并不在造车能力,而在换电标准统一进度慢和干线补能网络瓶颈。
这个分歧不是“能不能做到”,而是“用什么速度做到”。
三股力量叠加后的综合判断
物流企业的成本账已经算清了自发的替换动力,整车厂正在用产能和订单回应市场需求,政策制定者则用补能补贴、换电标准统一和路权开放扫清最后的障碍。三方的诉求并不一致,但方向完全重叠:这不是一个“要不要转”的问题,而是一个“转到什么程度、用多快速度”的问题。
换电标准预计到2027-2028年才能基本统一,干线物流的补能网络也至少需要3-4年才能形成有效覆盖——这意味着40%目标的实现大概率会是“前慢后快”,初期靠短倒场景支撑,2028年之后靠干线场景放量来补。
如果届时基础设施建设如期完成,40%就是保守底线;如果堵点未能完全打通,32%-35%的结果更为公允。但无论最终落在哪个数字上,今天的争论都不再是“新能源重卡有没有未来”,而是“未来究竟有多大”。
金牛配资提示:文章来自网络,不代表本站观点。